Mis à jour le 20 novembre 2026
En bref
- Les « frais de notaire » d’une donation regroupent quatre postes : la rémunération du notaire (émoluments, selon un barème national), les droits de donation (un impôt), les taxes liées à la publicité foncière si un bien immobilier est donné, et les frais de formalités.
- Pour un bien immobilier, les émoluments vont de 5,804 % TTC sur les premiers 6 500 € à 1,1976 % TTC au-delà de 60 000 € ; s’y ajoutent la taxe de publicité foncière (0,60 %, majorée de 2,37 % de son montant) et la contribution de sécurité immobilière (0,1 %).
- Le plus gros poste est souvent l’impôt : chaque parent peut donner 100 000 € à chaque enfant sans droits, tous les 15 ans ; au-delà, le barème va de 5 % à 45 %.
Une donation ne coûte pas seulement « des frais de notaire » : le terme recouvre la rémunération du notaire, mais aussi des impôts qu’il collecte pour l’État. Ce guide détaille chaque poste avec les barèmes en vigueur en 2026, donne un exemple chiffré pour un appartement donné à un enfant, puis montre ce qui change avec une donation en nue-propriété ou un don d’argent. Les montants viennent des fiches officielles de Service-public et d’impots.gouv.fr, citées en fin d’article.
Que paie-t-on lors d’une donation chez le notaire ?
La donation est l’acte par lequel une personne transmet de son vivant, sans contrepartie, la propriété d’un bien. Elle doit être faite par acte notarié et acceptée expressément par celui qui la reçoit (Service-public, fiche F1404). La facture finale du notaire additionne :
- les émoluments : la rémunération réglementée du notaire, proportionnelle à la valeur des biens donnés ;
- les droits de donation (droits de mutation à titre gratuit) : un impôt calculé selon le lien de parenté, après abattement ;
- les taxes de publicité foncière, uniquement si la donation porte sur un bien immobilier ;
- les débours et frais de formalités : sommes avancées par le notaire (documents d’urbanisme, état hypothécaire, géomètre…), qui varient d’un dossier à l’autre.
Seuls les émoluments rémunèrent réellement le notaire. Dans la plupart des donations importantes, ce sont les droits de donation qui pèsent le plus.
Le barème des émoluments du notaire en 2026
Les émoluments sont calculés par tranches, sur la valeur en pleine propriété des biens donnés, même si vous ne donnez que la nue-propriété. Le barème dépend de la nature de la donation (F1404, vérifiée le 5 octobre 2026) :
| Tranche de valeur | Somme d’argent, biens immatériels | Autres donations (immobilier, meubles…) |
|---|---|---|
| De 0 à 6 500 € | 2,322 % HT (2,786 % TTC) | 4,837 % HT (5,804 % TTC) |
| De 6 500 à 17 000 € | 0,958 % HT (1,149 % TTC) | 1,995 % HT (2,394 % TTC) |
| De 17 000 à 60 000 € | 0,639 % HT (0,767 % TTC) | 1,330 % HT (1,596 % TTC) |
| Plus de 60 000 € | 0,479 % HT (0,575 % TTC) | 0,998 % HT (1,1976 % TTC) |
Chaque taux s’applique à la seule part de la valeur comprise dans sa tranche. Pour un bien de 200 000 €, le notaire applique 4,837 % aux 6 500 premiers euros, 1,995 % aux 10 500 € suivants, 1,330 % aux 43 000 € suivants, puis 0,998 % aux 140 000 € restants : 2 492,98 € HT, soit 2 991,58 € TTC.
Les droits de donation selon le lien de parenté
Les droits sont calculés sur la valeur transmise, diminuée d’un abattement qui dépend du lien entre le donateur et le bénéficiaire. Ces abattements s’apprécient par donateur et par bénéficiaire, sur une période de 15 ans (Service-public, fiche F14203, vérifiée le 13 mai 2026).
| Bénéficiaire | Abattement (tous les 15 ans) | Barème après abattement |
|---|---|---|
| Enfant (de chaque parent) | 100 000 € | 5 % à 45 % (ligne directe) |
| Petit-enfant | 31 865 € | 5 % à 45 % (ligne directe) |
| Arrière-petit-enfant | 5 310 € | 5 % à 45 % (ligne directe) |
| Époux ou partenaire de Pacs | 80 724 € | 5 % à 45 % (barème entre époux) |
| Frère ou sœur | 15 932 € | 35 % jusqu’à 24 430 €, puis 45 % |
| Neveu ou nièce | 7 967 € | 55 % |
| Autre parent jusqu’au 4e degré | — | 55 % |
| Parent au-delà du 4e degré ou personne non parente | — | 60 % |
Un bénéficiaire en situation de handicap (incapable de travailler dans des conditions normales de rentabilité) a droit à un abattement supplémentaire de 159 325 €, qui se cumule avec celui du lien de parenté (F14203).
En ligne directe (enfants, petits-enfants, parents), la part taxable après abattement est imposée ainsi :
| Part taxable après abattement | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 073 à 12 109 € | 10 % |
| De 12 110 à 15 932 € | 15 % |
| De 15 933 à 552 324 € | 20 % |
| De 552 325 à 902 838 € | 30 % |
| De 902 839 à 1 805 677 € | 40 % |
| Plus de 1 805 677 € | 45 % |
Donation d’un bien immobilier : les taxes en plus
Lorsqu’une maison, un appartement ou un terrain est donné, le notaire dépose l’acte au service de la publicité foncière dans le mois de la signature. Il faut alors payer, en plus des droits de donation (impots.gouv.fr, Donations par acte notarié) :
- la taxe de publicité foncière au taux de 0,60 % ;
- un prélèvement pour frais d’assiette et de recouvrement égal à 2,37 % du montant de cette taxe ;
- la contribution de sécurité immobilière au taux de 0,1 %.
Ces taxes ne concernent pas un don de somme d’argent ou de titres. C’est pourquoi la donation d’un logement coûte proportionnellement plus cher en frais que celle d’une somme d’argent, à valeur égale.
Exemple chiffré : un appartement de 200 000 € donné à un enfant
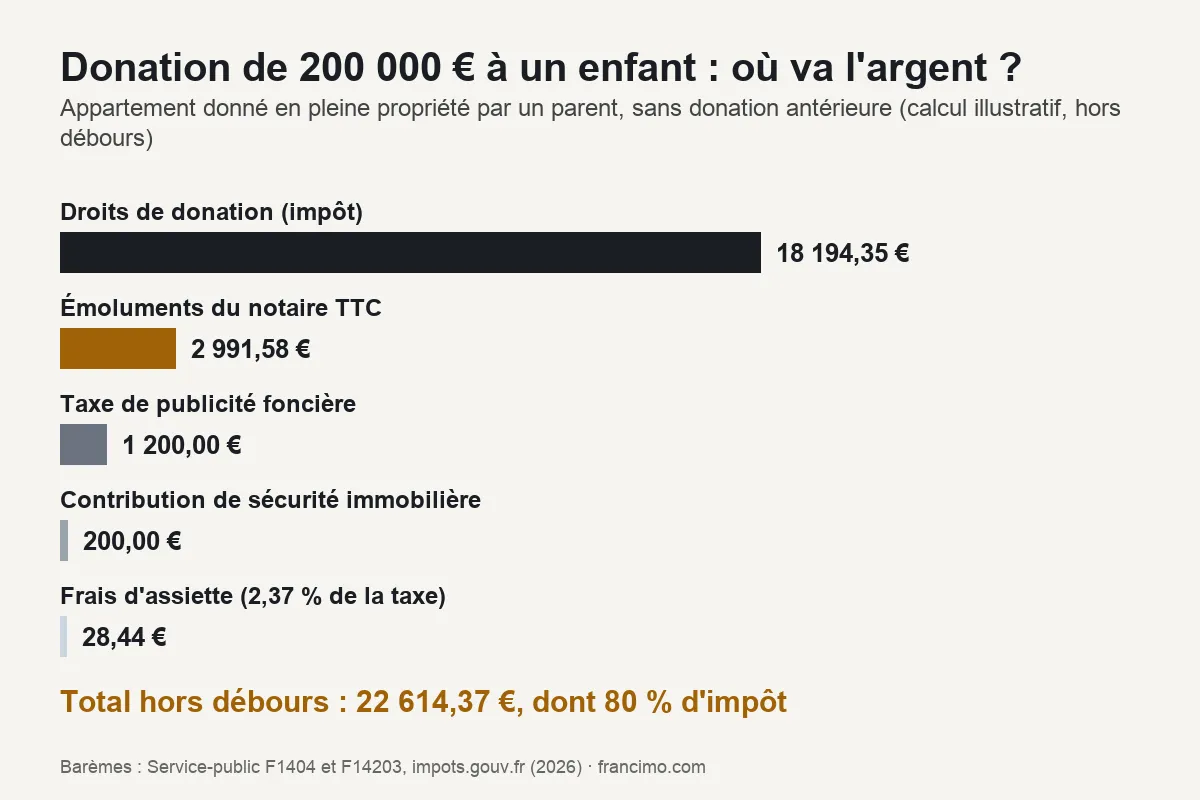
Un parent donne à son fils, en pleine propriété, un appartement estimé à 200 000 €. Il ne lui a rien donné au cours des 15 dernières années. Le calcul ci-dessous applique les barèmes cités plus haut ; il est illustratif et n’inclut pas les débours et frais de formalités, que seul le notaire peut chiffrer pour un dossier donné.
| Poste | Calcul | Montant |
|---|---|---|
| Émoluments du notaire | Barème par tranches sur 200 000 €, TVA 20 % incluse | 2 991,58 € |
| Taxe de publicité foncière | 200 000 € × 0,60 % | 1 200,00 € |
| Frais d’assiette et de recouvrement | 1 200 € × 2,37 % | 28,44 € |
| Contribution de sécurité immobilière | 200 000 € × 0,1 % | 200,00 € |
| Droits de donation | 200 000 € − 100 000 € d’abattement = 100 000 € taxables, barème en ligne directe | 18 194,35 € |
| Total hors débours | 22 614,37 € |
Le résultat des droits correspond à l’exemple officiel de la fiche F14203 pour une part taxable de 100 000 € (18 194 €). On voit que l’impôt représente plus de 80 % de la facture : la rémunération du notaire, elle, reste inférieure à 1,5 % de la valeur du bien.
Si les deux parents sont propriétaires de l’appartement et le donnent ensemble, chaque parent transmet 100 000 € et chacun bénéficie de son propre abattement de 100 000 € : il n’y a alors aucun droit de donation à payer. Les émoluments et les taxes foncières restent dus.
Donner la nue-propriété : ce qui change
Le donateur peut conserver l’usufruit (le droit d’habiter le bien ou d’en percevoir les loyers) et ne donner que la nue-propriété. Les droits de donation ne portent alors que sur la valeur de la nue-propriété, fixée par un barème fiscal selon l’âge de l’usufruitier (article 669 du Code général des impôts ; simulateur Service-public) :
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Reprenons l’appartement de 200 000 €, donné cette fois en nue-propriété par un parent de 65 ans. La nue-propriété vaut 60 %, soit 120 000 €. Après l’abattement de 100 000 €, la part taxable tombe à 20 000 € et les droits à 2 194,35 € (au lieu de 18 194,35 €). Les émoluments du notaire, eux, restent calculés sur la valeur en pleine propriété (F1404). Au décès de l’usufruitier, l’usufruit rejoint la nue-propriété sans droits de succession supplémentaires sur ce bien (GMU Notaires, foire aux questions).
Ce mécanisme est détaillé, côté succession, dans notre guide des frais de notaire d’une succession.
Au décès, un héritier peut aussi refuser ce qui lui revient : voir notre page sur le renoncement à une succession.
Pour prouver sa qualité d’héritier auprès des banques, il faut en général un acte de notoriété.
Don d’une somme d’argent : faut-il passer chez le notaire ?
Non, pas obligatoirement. Un don manuel ou un don familial de somme d’argent peut être simplement déclaré à l’administration fiscale avec le formulaire 2735, sans acte notarié. En revanche, l’acte notarié est obligatoire pour la donation d’un immeuble, la donation entre époux et la donation-partage (impots.gouv.fr).
Le don familial de somme d’argent bénéficie d’une exonération spécifique de 31 865 €, renouvelable tous les 15 ans, si le donateur a moins de 80 ans et si le bénéficiaire est majeur (ou émancipé) et fait partie de sa famille proche. Elle se cumule avec l’abattement de parenté : un parent peut ainsi transmettre 131 865 € à un enfant sans droits (F14203).
Si vous passez malgré tout par un notaire pour une somme d’argent, c’est le barème « biens immatériels, sommes d’argent » qui s’applique : par exemple 554,87 € TTC d’émoluments pour 50 000 € (calcul sur le barème de la fiche F1404).
Donation au dernier vivant et donation-partage
La donation entre époux, dite « au dernier vivant », ne prend effet qu’au décès. Elle est soumise à un droit fixe d’enregistrement de 125 €, et le conjoint survivant est ensuite exonéré de droits de succession (impots.gouv.fr). Ce qu’elle apporte au conjoint est expliqué dans notre page sur la donation au dernier vivant.
La donation-partage permet de répartir des biens entre ses héritiers de son vivant. Elle fige la valeur des biens au jour de l’acte, ce qui évite les écarts de valeur au moment de la succession. Les mêmes abattements et le même barème que pour une donation simple s’appliquent. Le notaire peut y ajouter d’autres droits selon la composition du partage : demandez-lui un état prévisionnel écrit.
Qui paie les frais de la donation ?
L’acte de donation précise qui règle les droits et les frais : le bénéficiaire (donataire) ou le donateur. Le choix a une incidence sur l’équilibre de l’opération : faites-le écrire clairement dans l’acte. Dans tous les cas, le notaire encaisse l’ensemble au moment de la signature et reverse les impôts à l’administration : prévoyez la somme sur le compte du notaire avant le rendez-vous.
Comment alléger la facture, dans les règles
- Utiliser les deux parents : chaque parent dispose de son propre abattement de 100 000 € par enfant.
- Anticiper : les abattements se reconstituent tous les 15 ans ; une donation faite tôt laisse la possibilité d’en refaire une plus tard.
- Donner la nue-propriété : l’assiette des droits est réduite selon l’âge du donateur, qui garde l’usage du bien.
- Combiner avec un don familial d’argent : 31 865 € de plus, sous conditions d’âge.
- Penser aux petits-enfants : chacun dispose de 31 865 € d’abattement par grand-parent.
Avant de choisir, comparez avec les frais d’une vente classique, expliqués dans notre page sur les frais de notaire en 2026, et, pour un bien loué, avec la transmission de parts de société civile (voir SCI à l’IR ou à l’IS).
Questions fréquentes
Combien coûtent les frais de notaire pour une donation de 100 000 € à un enfant ?
Pour une somme d’argent donnée par un parent, il n’y a pas de droits de donation (abattement de 100 000 €) et l’acte notarié n’est pas obligatoire. Pour un bien immobilier de 100 000 €, il faut compter les émoluments (environ 1 794 € TTC selon le barème), la taxe de publicité foncière (600 €), les frais d’assiette (14,22 €) et la contribution de sécurité immobilière (100 €), plus les débours.
Les frais de notaire d’une donation sont-ils déductibles ?
Les fiches officielles consultées ne prévoient pas de déduction de ces frais de l’impôt sur le revenu. Si le bénéficiaire revend un jour le bien, demandez au notaire comment les frais et droits payés entrent dans le calcul de la plus-value.
Peut-on donner sa maison à un enfant sans payer de droits ?
Oui si la valeur transmise par chaque parent reste sous l’abattement de 100 000 € (ou si la nue-propriété, selon l’âge du parent, reste sous ce seuil). Les émoluments du notaire et les taxes foncières restent dus.
Combien de temps faut-il attendre entre deux donations ?
Il n’y a pas de délai obligatoire, mais les abattements ne se reconstituent qu’après 15 ans. Une deuxième donation faite avant ce délai consomme le reste de l’abattement, puis est taxée.
Qui choisit le notaire ?
Les parties choisissent librement leur notaire. Les émoluments étant réglementés, le barème est le même partout ; seuls les débours varient selon le dossier.
Sources
- Service-public.fr — Faire une donation, fiche F1404 (vérifiée le 5 octobre 2026, consultée le 13 novembre 2026) : conditions, barème des émoluments.
- Service-public.fr — Droits à payer sur une donation selon le lien avec le donateur, fiche F14203 (vérifiée le 13 mai 2026, consultée le 13 novembre 2026) : abattements, barèmes, don familial.
- impots.gouv.fr — Donations par acte notarié (modifiée le 7 janvier 2026) : taxe de publicité foncière, frais d’assiette, contribution de sécurité immobilière, droit fixe de la donation entre époux.
- GMU Notaires — Frais et droits de donation, foire aux questions (consultée le 13 novembre 2026) : réunion de l’usufruit et de la nue-propriété au décès.
- Légifrance — Code général des impôts, article 669 et simulateur Service-public du barème de l’usufruit.
Article d’information générale, sans conseil personnalisé. Les calculs sont illustratifs et n’incluent pas les débours. Pour un projet précis, demandez au notaire un état prévisionnel écrit des frais.